La cifra que aparece en el anuncio nunca es lo que cuesta comprar una casa. Entre impuestos, notaría, registro y tasación hay un porcentaje adicional que hay que tener ahorrado el día de la firma y que no se puede financiar con la hipoteca. Saber cuánto es, exactamente, evita el disgusto más común del comprador primerizo.
La buena noticia es que en Canarias comprar sale más barato que en casi toda España, porque el archipiélago tiene un régimen fiscal propio con uno de los tipos más bajos del país. Vamos con los números.
La regla del 10 %, y por qué aquí se queda corta
La regla clásica dice que hay que reservar entre un 10 % y un 12 % del precio para gastos. En Canarias, para una vivienda de segunda mano, la realidad suele moverse entre el 7,5 % y el 9 %, porque el impuesto principal es más bajo que en la mayoría de comunidades.
Eso no significa que puedas apurar el presupuesto: si compras con hipoteca, el banco financia normalmente hasta el 80 % del valor de tasación, así que necesitas el 20 % de entrada más esos gastos. Sobre 200.000 €, hablamos de unos 55.000 € en efectivo el día de la firma. Hay una excepción autonómica en camino para los compradores jóvenes, que vemos más abajo.
El ITP: el gasto grande en vivienda de segunda mano
El Impuesto sobre Transmisiones Patrimoniales lo paga siempre el comprador (el vendedor tiene otros dos impuestos distintos) y en Canarias el tipo general es del 6,5 %, frente al 8 %, 10 % o incluso 13 % de otras comunidades. Solo Madrid y los territorios forales están por debajo.
Dos detalles que sorprenden a mucha gente:
- La base no es siempre el precio pactado. Se tributa sobre el mayor de dos valores: el precio escriturado o el valor de referencia del Catastro. Si el segundo es más alto, Hacienda liquida sobre él. Consúltalo antes de firmar, no después.
- El plazo es de 30 días hábiles desde la escritura. Pasado ese plazo hay recargos, y sin el impuesto liquidado no se inscribe la compra en el Registro.
Tipos reducidos: quién paga bastante menos
Canarias tiene una batería de tipos reducidos para la compra de vivienda habitual que pueden rebajar mucho la factura. El tipo baja al 5 % para vivienda habitual dentro de un límite de valor, con bonificaciones adicionales para menores de una determinada edad, y existe un tipo superreducido del 1 % para colectivos como familias numerosas, familias monoparentales, personas con discapacidad igual o superior al 65 % o mujeres víctimas de violencia de género, siempre con límites de renta.
La Ley de Presupuestos de Canarias para 2026 amplió notablemente el acceso a estos beneficios: subió la edad de «joven» de 35 a 40 años, elevó el precio máximo de la vivienda de 150.000 a 200.000 € y relajó el límite de renta familiar. Para un comprador de 38 años que antes se quedaba fuera por edad o por precio, el cambio puede valer varios miles de euros.
Los requisitos exactos (porcentajes, umbrales de renta, condición de primera vivienda) se comprueban el día de la escritura y hay que acreditarlos con documentación. Antes de contar con la rebaja, confírmala en la Agencia Tributaria Canaria o con tu gestoría: aplicar un tipo reducido al que no tenías derecho acaba en una liquidación complementaria con intereses.
Si compras obra nueva: IGIC, no IVA
Otra particularidad canaria. En la península la vivienda nueva lleva un IVA del 10 %; aquí no se aplica IVA sino IGIC, con un tipo del 7 % para la vivienda nueva, más el 0,75 % de Actos Jurídicos Documentados, uno de los AJD más bajos de España. También hay tipos reducidos de IGIC para primera vivienda habitual de determinados perfiles.
Dicho de otro modo: la obra nueva en Canarias sale fiscalmente más cara que la segunda mano (7,75 % frente a 6,5 %), pero sigue por debajo de lo que se paga en la península.
Los gastos que no son impuestos
Son menos llamativos, pero suman entre 1.500 y 2.500 € en una compra media:
- Notaría: los aranceles están regulados y dependen del precio. Entre 600 y 1.000 € en una vivienda media.
- Registro de la Propiedad: inscribir la compra, entre 400 y 700 €.
- Gestoría: entre 300 y 500 € si la contratas o si te la impone el banco al firmar hipoteca.
- Tasación: obligatoria para la hipoteca, entre 300 y 600 €. La paga el comprador aunque el banco luego no conceda el préstamo.
- Gastos de hipoteca: desde la ley de 2019, el banco asume notaría, registro, gestoría y AJD del préstamo; al cliente le queda la tasación y, si la hay, la comisión de apertura.
Ejemplo: un piso de 200.000 € en Las Palmas
Vivienda de segunda mano, comprador que no encaja en ningún tipo reducido, con hipoteca al 80 %:
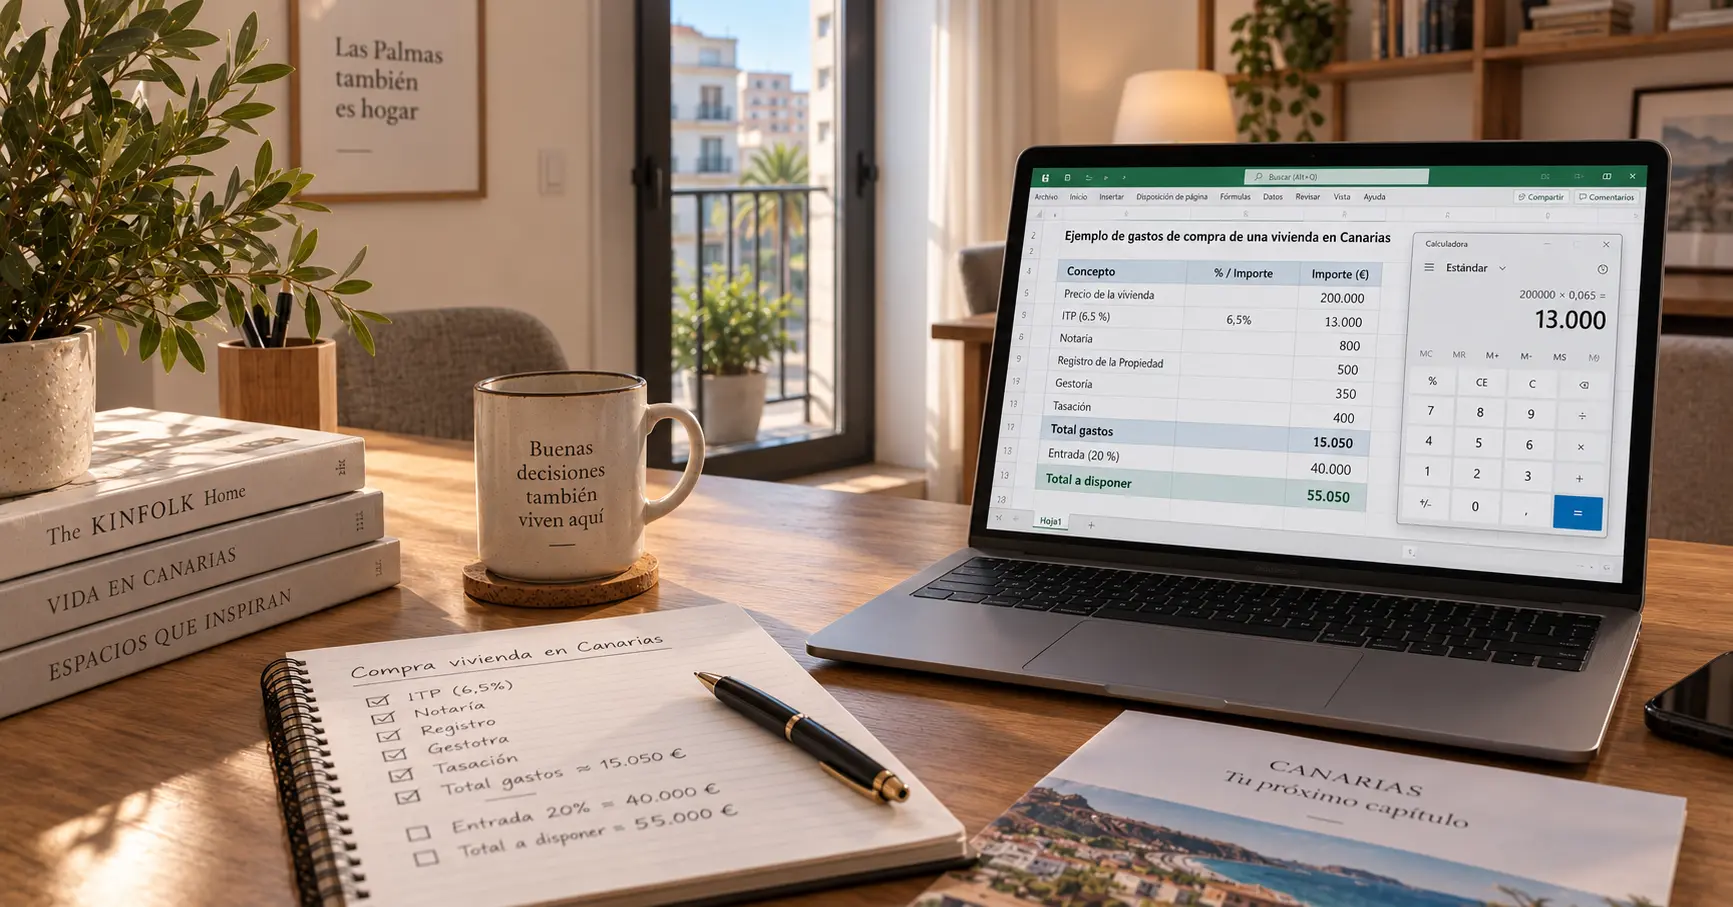
- ITP (6,5 %): 13.000 €
- Notaría: 800 €
- Registro: 500 €
- Gestoría: 350 €
- Tasación: 400 €
Total de gastos: unos 15.050 €, algo más del 7,5 % del precio. Sumando la entrada del 20 % (40.000 €), el comprador necesita tener disponibles cerca de 55.000 €. Si ese mismo comprador cumpliera los requisitos del tipo reducido del 5 %, el ITP bajaría a 10.000 € y se ahorraría 3.000 € de golpe. Por eso merece la pena revisar el encaje fiscal antes de firmar el contrato de arras, no después.
Las cifras de notaría, registro, gestoría y tasación de este ejemplo son valores medios dentro de las horquillas anteriores, elegidos para que las cuentas cuadren. El importe real depende del precio de la vivienda, de la complejidad de la escritura, de si hay hipoteca y del profesional que intervenga. Úsalas para dimensionar el ahorro que necesitas, no como presupuesto: pide números concretos a tu notaría y a tu gestoría antes de firmar. El ITP sí es exacto, porque es un porcentaje fijado por ley.
La Hipoteca Joven Canaria: la entrada baja del 20 % al 5 %
Esta es la novedad que más puede cambiar las cuentas anteriores. El Gobierno de Canarias aprobó el Programa Hipoteca Joven – Mi Primera Vivienda mediante el Decreto 123/2026, de 20 de julio, publicado en el Boletín Oficial de Canarias el 27 de julio. Permite financiar hasta el 95 % del menor entre el precio de compra y el valor de tasación, frente al 80 % habitual. Dicho de otro modo: la entrada pasa del 20 % al 5 %.
Los requisitos principales son estos:
- Edad: de 18 a 40 años. Las familias numerosas y monoparentales no tienen límite de edad.
- Precio máximo de la vivienda: 250.000 €, sin incluir impuestos ni gastos. Vale tanto obra nueva como segunda mano, libre o protegida de promoción privada.
- Arraigo: residencia legal y continuada en Canarias durante los dos años anteriores a la solicitud.
- Primera vivienda: no ser titular de otra, salvo excepciones tasadas, y destinarla a residencia habitual durante al menos dos años.
- Límites económicos: patrimonio neto inferior a 150.000 € e ingresos que no superen cinco veces el IPREM.
Ojo con esto, que es lo que no cuentan las infografías que circulan por redes: a fecha de hoy el programa todavía no está operativo y no se pueden presentar solicitudes. Falta que se formalicen los convenios con las entidades financieras que quieran adherirse. Cuando arranque, se tramitará en los bancos adheridos, nunca en el Instituto Canario de la Vivienda, y será este organismo quien publique la fecha de inicio y la lista de entidades adheridas.
Dos matices más que conviene entender. El primero: no es una subvención ni un préstamo público, sino una garantía autonómica que respalda al banco. La entidad sigue estudiando tu solvencia y puede denegarte la hipoteca aunque cumplas todos los requisitos del programa. El segundo, y es el que enlaza con todo lo anterior: el aval cubre el precio de la vivienda, no los impuestos ni los gastos. Con un piso de 200.000 €, la entrada bajaría de 40.000 a 10.000 €, pero los 15.050 € de ITP, notaría, registro, gestoría y tasación los sigues necesitando en efectivo. Pasarías de necesitar 55.000 € a unos 25.000 €: una diferencia enorme, pero no es cero.
Cinco errores del comprador primerizo
- No mirar el valor de referencia del Catastro. Si es superior al precio pactado, el ITP se dispara sobre una base que no esperabas.
- Gastar todo el ahorro en la entrada. Después de la firma vienen mudanza, muebles y algún arreglo. Deja un colchón.
- Firmar arras sin nota simple actualizada. Es el documento que revela cargas, embargos y quién es realmente el propietario.
- Olvidar la comunidad. Pide el certificado de deudas y el acta de la última junta: una derrama aprobada y no ejecutada la acabas pagando tú.
- No comprobar los tipos reducidos antes de firmar. Algunos requisitos deben cumplirse el día de la escritura y ya no se pueden arreglar luego.
Conclusión
Comprar en Canarias es fiscalmente más ligero que en casi cualquier otro punto de España, pero eso no exime de hacer las cuentas completas. Entre el ITP, los aranceles y la tasación, el sobrecoste real ronda el 7,5 %-9 % en segunda mano, y puede bajar bastante si encajas en alguno de los tipos reducidos autonómicos.
Y una recomendación final que damos siempre: el precio que pagas importa tanto como los gastos. Antes de decidir, conviene entender en qué punto está el mercado de la ciudad, algo que analizamos en nuestro análisis del mercado de Las Palmas en 2026. Si buscas vivienda en la capital y quieres que te avisemos de lo que sale antes de que llegue a los portales, escríbenos y hablamos.